Como Organizar a Vida Financeira do Zero
Como Organizar a Vida Financeira do Zero: Guia Prático para Começar Hoje
Organizar a vida financeira é um dos passos mais importantes para conquistar tranquilidade, realizar sonhos e ter mais controle sobre o próprio dinheiro. Mesmo assim, muitas pessoas chegam ao final do mês sem saber exatamente onde gastaram o salário. Contas acumuladas, compras por impulso, dívidas e falta de planejamento podem transformar a rotina em uma fonte constante de preocupação.
A boa notícia é que você não precisa ganhar muito dinheiro para começar a cuidar melhor das suas finanças. O primeiro passo é entender sua situação atual, identificar os gastos e estabelecer prioridades. Com organização e hábitos consistentes, é possível melhorar o relacionamento com o dinheiro e construir uma vida financeira mais equilibrada.
Neste guia, você aprenderá como organizar a vida financeira do zero, mesmo que nunca tenha feito um orçamento ou esteja enfrentando dificuldades para pagar as contas.
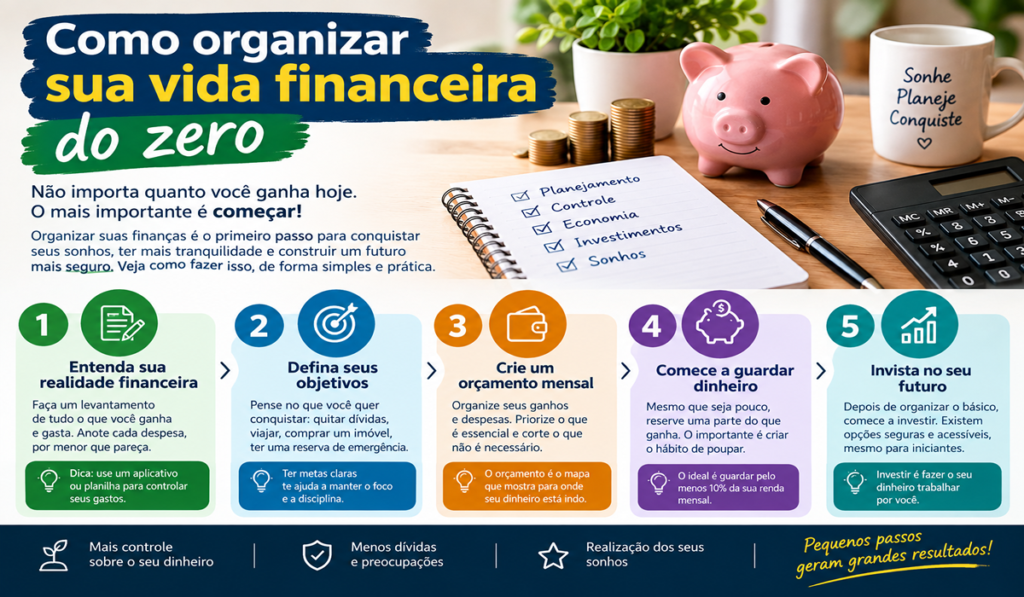
1. Entenda sua situação financeira atual
Antes de mudar seus hábitos, você precisa saber exatamente como está sua vida financeira. Isso significa descobrir quanto dinheiro entra, quanto sai e quais compromissos precisam ser pagos.
Comece anotando todas as suas fontes de renda. Inclua salário, comissões, trabalhos extras, vendas e outras entradas recorrentes. Se sua renda variar de um mês para outro, utilize uma estimativa conservadora baseada nos valores que realmente costuma receber.
Em seguida, liste todas as despesas. Separe os gastos fixos, como aluguel, prestação da casa, internet e mensalidades, dos gastos variáveis, como alimentação, transporte, lazer e compras ocasionais.
Não se esqueça das despesas que aparecem de tempos em tempos, como material escolar, manutenção do carro, impostos e presentes. Embora não sejam pagas todos os meses, elas também precisam entrar no planejamento.
Por exemplo, imagine uma pessoa que recebe R$ 2.500 por mês. Ao registrar suas despesas, ela descobre que gasta R$ 1.000 com moradia, R$ 600 com alimentação, R$ 250 com transporte, R$ 200 com contas de consumo e R$ 500 com outros gastos.
Nesse cenário, as despesas somam R$ 2.550. Ou seja, essa pessoa está gastando R$ 50 a mais do que recebe, mesmo que não perceba isso claramente no dia a dia.
O registro permite identificar o problema e tomar decisões com base em números, em vez de depender apenas da memória.
2. Faça um orçamento mensal simples
Depois de conhecer sua situação financeira, é hora de criar um orçamento mensal. O orçamento funciona como um mapa: mostra para onde o dinheiro deve ir e ajuda a evitar gastos que comprometem as necessidades mais importantes.
Você pode utilizar um caderno, uma planilha ou um aplicativo de controle financeiro. A melhor ferramenta é aquela que você consegue atualizar com facilidade.
Divida seu orçamento em quatro grupos principais:
- Despesas essenciais: moradia, alimentação, água, energia, transporte e saúde.
- Compromissos financeiros: parcelas, empréstimos, financiamentos e dívidas.
- Despesas pessoais: lazer, roupas, assinaturas e outros gastos opcionais.
- Objetivos financeiros: reserva de emergência, poupança para metas e investimentos adequados ao seu perfil.
Anote os valores previstos e compare-os com o que realmente gastou durante o mês. Essa comparação ajuda a perceber onde existem excessos e quais despesas precisam ser ajustadas.
Não é necessário criar um orçamento complicado. Comece com poucas categorias e acrescente detalhes conforme adquirir o hábito.
Também vale lembrar que um orçamento não serve apenas para limitar gastos. Ele permite decidir antecipadamente o que fazer com o dinheiro e reservar recursos para aquilo que realmente importa.
3. Identifique e reduza gastos desnecessários
Um dos passos mais eficientes para organizar as finanças é descobrir quais despesas podem ser reduzidas sem prejudicar suas necessidades básicas.
Observe seus extratos bancários e as faturas do cartão de crédito. Procure assinaturas pouco utilizadas, tarifas evitáveis, pedidos frequentes de comida, compras por impulso e serviços que poderiam ser substituídos por alternativas mais econômicas.
Isso não significa eliminar todo o lazer. Um planejamento sustentável precisa considerar também o descanso e a qualidade de vida.
O objetivo é gastar de maneira consciente, priorizando aquilo que tem valor para você.
Imagine que você gaste R$ 12 por dia com pequenas compras não planejadas. Ao longo de 30 dias, isso representa R$ 360. Se parte desse valor puder ser economizada sem comprometer necessidades importantes, haverá mais dinheiro disponível para pagar dívidas ou formar uma reserva.
Experimente fazer uma revisão semanal dos gastos. Pergunte a si mesmo:
- Essa compra era realmente necessária?
- Existe uma alternativa mais barata?
- Estou pagando por algum serviço que quase não utilizo?
- Esse gasto está alinhado com minhas prioridades?
Pequenas mudanças podem produzir resultados relevantes quando são mantidas por vários meses.
4. Organize e priorize suas dívidas
Se você possui dívidas, inclua essa situação no planejamento desde o início. Ignorar cobranças não faz com que elas desapareçam e pode aumentar o custo total devido aos juros e encargos.
Faça uma lista com o nome do credor, o valor devido, a parcela, a taxa de juros, os atrasos e as condições oferecidas para negociação.
Dê atenção especial às dívidas que crescem rapidamente, como determinadas modalidades de cartão de crédito e cheque especial. Entretanto, também considere as consequências do atraso de cada compromisso, especialmente quando envolve moradia, serviços essenciais ou bens importantes.
Entre em contato com os credores para verificar possibilidades de negociação. Antes de aceitar um acordo, confira o valor total, o número de parcelas, os juros e se as prestações cabem no orçamento.
Evite assumir uma nova parcela apenas porque ela parece pequena. Uma prestação baixa pode esconder um prazo longo e um custo total elevado.
Se sua renda não for suficiente para pagar todas as despesas essenciais e as parcelas negociadas, priorize a sobrevivência financeira e procure orientação adequada para avaliar alternativas. Não comprometa alimentação, moradia ou medicamentos para cumprir um plano impossível de manter.
O importante é transformar a dívida em um problema organizado, com valores conhecidos e próximos passos definidos.
5. Comece uma reserva de emergência
A reserva de emergência é um dinheiro separado para lidar com imprevistos, como perda de renda, consertos urgentes ou despesas médicas inesperadas.
Sem essa proteção, muitas pessoas recorrem ao cartão de crédito ou a empréstimos quando surge um problema. Isso pode criar um ciclo de endividamento difícil de interromper.
O tamanho da reserva depende das despesas essenciais, da estabilidade da renda e das responsabilidades familiares. Como referência geral, algumas pessoas buscam acumular o equivalente a três a seis meses de despesas essenciais. Quem possui renda instável ou depende exclusivamente de uma fonte de renda pode precisar de uma proteção maior.
Não é necessário alcançar esse valor imediatamente. Comece com uma meta pequena e possível.
Se você conseguir guardar R$ 50 por mês, terá acumulado R$ 600 em um ano, desconsiderando rendimentos. Se puder separar R$ 100 mensais, chegará a R$ 1.200 no mesmo período.
O primeiro objetivo é criar o hábito de guardar dinheiro regularmente. Depois, você poderá aumentar o valor conforme sua situação melhorar.
A reserva deve priorizar segurança, liquidez e facilidade de acesso. Antes de escolher um produto financeiro, verifique os riscos, as condições de resgate e as regras aplicáveis.
6. Estabeleça metas financeiras realistas
Ter objetivos claros ajuda a manter a motivação. Em vez de simplesmente decidir que deseja economizar, defina para que servirá o dinheiro, quanto será necessário e em quanto tempo pretende alcançar a meta.
Alguns exemplos são quitar uma dívida, comprar um eletrodoméstico, pagar um curso, fazer uma viagem ou formar uma reserva de emergência.
Imagine que sua meta seja juntar R$ 1.200 em doze meses. Sem considerar rendimentos, você precisará guardar R$ 100 por mês.
Se esse valor não couber no orçamento atual, ajuste o prazo, procure reduzir despesas ou avalie uma fonte adicional de renda. Uma meta realista é mais útil do que um objetivo ambicioso que leva à frustração.
Registre o progresso e comemore cada etapa alcançada. Acompanhar os resultados ajuda a perceber que a organização financeira é construída gradualmente.
7. Crie uma rotina de controle financeiro
A organização financeira funciona melhor quando se transforma em hábito. Reserve alguns minutos por semana para conferir o saldo, registrar despesas, revisar as contas futuras e verificar se o orçamento continua adequado.
No início de cada mês, planeje os pagamentos e defina quanto poderá destinar às metas financeiras. Durante o mês, anote os gastos e ajuste as categorias quando necessário.
Se receber uma renda extra, evite gastar tudo imediatamente. Avalie se uma parte pode ser utilizada para quitar dívidas, fortalecer a reserva ou acelerar uma meta.
Também procure separar o dinheiro destinado às contas daquele reservado para gastos pessoais, quando isso for viável. Essa separação facilita o controle e reduz o risco de utilizar recursos necessários para compromissos futuros.
Não desista porque um mês saiu do planejado. Revise o que aconteceu e faça os ajustes necessários para o período seguinte.
8. Erros que você deve evitar ao organizar as finanças
Alguns comportamentos dificultam a construção de uma vida financeira equilibrada.
Não registrar os gastos: sem informações, fica difícil identificar os problemas.
Criar metas impossíveis: economizar mais do que sua realidade permite pode levar ao abandono do planejamento.
Usar crédito sem considerar o custo total: parcelas pequenas podem comprometer a renda durante muito tempo.
Misturar desejos com necessidades: comprar por impulso pode prejudicar prioridades importantes.
Esperar ganhar mais para começar: uma renda maior pode ajudar, mas não substitui o controle financeiro.
Desistir após um erro: o planejamento precisa ser ajustado à realidade. Um gasto inesperado não significa que todo o esforço foi perdido.
O segredo é construir um método simples, revisar os resultados e melhorar um pouco a cada mês.
Perguntas frequentes sobre organização financeira
Como organizar a vida financeira ganhando pouco?
Comece registrando a renda e as despesas essenciais. Depois, procure reduzir gastos que não são prioritários, organize as dívidas e estabeleça uma pequena meta de economia. Se a renda não cobrir as necessidades básicas, será importante avaliar benefícios disponíveis, negociar compromissos e buscar formas realistas de aumentar a renda.
Quanto devo guardar por mês?
Não existe um valor único adequado para todas as pessoas. O ideal é guardar uma quantia compatível com sua renda, suas despesas e suas dívidas. Se não conseguir economizar agora, comece organizando o orçamento e procure criar espaço para guardar algum valor quando for possível.
É melhor pagar dívidas ou guardar dinheiro?
A decisão depende dos juros, da urgência das dívidas e da sua capacidade de lidar com imprevistos. Dívidas com juros elevados normalmente merecem prioridade, mas manter algum recurso para necessidades imediatas pode evitar a contratação de novos empréstimos. Avalie cada situação antes de definir a estratégia.
Qual é o primeiro passo para melhorar as finanças?
O primeiro passo é descobrir exatamente quanto você recebe, quanto gasta e quais dívidas possui. Com essas informações, fica mais fácil elaborar um orçamento e definir prioridades.
Conceitos finais
Aprender como organizar a vida financeira do zero não exige ferramentas caras nem conhecimentos avançados. O processo começa com atitudes simples: registrar os gastos, elaborar um orçamento, controlar as dívidas, estabelecer metas e criar uma reserva para imprevistos.
O resultado não aparece necessariamente de um dia para o outro, mas a consistência faz diferença. Ao acompanhar suas finanças e tomar decisões conscientes, você passa a compreender melhor seus hábitos e ganha mais condições de planejar o futuro.
Comece hoje com uma tarefa pequena: anote tudo o que recebeu e gastou nos últimos dias. Esse primeiro passo pode ser o início de uma relação mais organizada e saudável com o dinheiro.